Service à la personne Unipros : avance et crédit d'impôt
Unipros, coopérative de services à la personne : cotisation fixe sans commission, déclaration SAP portée et avance immédiate du crédit d'impôt.
11 min de lecture
4,9sur 5206 votes
- 1,4Klecteurs
- 13en ce moment
- 52partages
Notre avis
Unipros
4,0 sur 5
Unipros séduit par sa cotisation fixe sans commission et son portage fiscal complet, mais convient surtout aux professionnels ayant déjà un volume SAP suffisant.
Les points positifs
- Aucune commission prélevée sur le chiffre d'affaires
- Cotisation mensuelle fixe et prévisible
- Portage de la déclaration SAP et des attestations fiscales
- Accès à l'avance immédiate du crédit d'impôt
- Plateforme centralisant devis, facturation et suivi clients
Les points négatifs
- Cotisation fixe moins avantageuse au démarrage
- Conditions tarifaires à confirmer lors de l'adhésion
- Avance immédiate soumise à raccordement et prestations éligibles
- Adhésion implique parts sociales et statut d'associé
- Pas de dispense de déclaration pour le particulier
Le dispositif des services à la personne repose sur un cadre déclaratif précis. Pour un professionnel, faire bénéficier ses clients du crédit d’impôt suppose d’être déclaré au titre des services à la personne, de facturer dans les règles et de produire chaque année une attestation fiscale. Beaucoup d’indépendants renoncent à ce volet, non par manque d’intérêt, mais parce que la charge administrative paraît disproportionnée face au gain espéré. La coopérative Unipros propose de porter cette partie à leur place, contre une cotisation fixe.
Unipros, coopérative de services à la personne : ce que la structure prend en charge
Unipros se présente comme une coopérative agréée dans le secteur des services à la personne. Concrètement, elle n’intervient pas à la place du professionnel : elle met à sa disposition un cadre administratif et fiscal déjà constitué. L’adhérent continue d’exécuter ses prestations avec sa propre structure, sa clientèle et ses méthodes. Ce qui change, c’est le circuit de facturation et de déclaration.
Le rôle de la coopérative tient en trois missions. Elle porte la déclaration SAP qui autorise la facturation ouvrant droit au crédit d’impôt. Elle émet les factures correspondantes et génère les attestations fiscales annuelles que le client joindra à sa déclaration de revenus. Elle assure enfin le raccordement au dispositif d’avance immédiate du crédit d’impôt, adossé aux services de l’Urssaf.
La promesse centrale est économique : pas de pourcentage prélevé sur le chiffre d’affaires. Là où un mandataire ou un portage classique retient une commission proportionnelle, Unipros facture une cotisation mensuelle fixe. Pour un professionnel dont l’activité SAP progresse, l’écart devient sensible, puisque le coût du cadre ne suit pas la croissance des encaissements.
Une plateforme numérique centralise devis, facturation, suivi des clients et édition des documents. C’est ce même outil qui déclenche, côté particulier, le calcul du reste à charge et l’appel à l’avance immédiate.
Adhérer à Unipros : parts sociales, statut d’associé coopérateur et parcours
L’entrée dans la coopérative se fait par une adhésion, et non par un contrat de prestation classique. L’adhérent devient associé coopérateur : il détient des parts sociales et participe à la gouvernance selon le principe coopératif, une personne, une voix, indépendamment du volume d’activité apporté.
Ce statut a des conséquences pratiques. Les parts sociales ne se confondent pas avec des frais de dossier : elles constituent une part du capital de la coopérative et suivent un régime propre en cas de départ. La cotisation, elle, rémunère le service rendu, à savoir le portage administratif, la plateforme et l’accès au dispositif fiscal.
Le parcours type se déroule en plusieurs étapes :
- Prise de contact et vérification de l’éligibilité des activités exercées.
- Adhésion et souscription des parts sociales.
- Paramétrage du compte sur la plateforme numérique, avec les informations d’entreprise et les coordonnées bancaires.
- Émission des premiers devis et factures au format attendu par le dispositif.
- Encaissement auprès du particulier, puis reversement à l’adhérent.
Unipros annonce une cotisation mensuelle de 39,99 euros, sans engagement de durée, ainsi qu’une période d’essai de 30 jours. Ces montants relèvent de la communication de la coopérative et méritent d’être confirmés au moment de l’adhésion, car les conditions tarifaires peuvent évoluer. Le délai de versement des prestations est annoncé entre 48 et 72 heures après encaissement.
Crédit d’impôt et avance immédiate : le mécanisme côté client
Le crédit d’impôt services à la personne correspond à une réduction de 50 % des sommes versées par le particulier, dans la limite des plafonds annuels prévus par le dispositif. Pour un client, l’argument est direct : la moitié de ce qu’il verse ouvre droit à un avantage fiscal, sous réserve de son éligibilité et du respect de ces plafonds.
L’attestation fiscale annuelle est la pièce qui matérialise ce droit. Elle est éditée par l’organisme qui facture, donc ici par la coopérative, et non par l’adhérent. C’est l’un des intérêts du portage : le professionnel n’a pas à produire lui-même ce document ni à en garantir le format.
L’avance immédiate va plus loin. Au lieu d’avancer la totalité de la facture puis d’attendre la restitution fiscale l’année suivante, le particulier ne règle que son reste à charge au moment de la prestation. La part correspondant au crédit d’impôt est traitée directement via le raccordement aux services de l’Urssaf. Le client n’a donc pas de trésorerie à mobiliser, ce qui lève un frein fréquent à l’achat.
Deux précautions s’imposent. D’une part, l’avance immédiate suppose un raccordement technique effectif et des prestations éligibles : elle ne s’applique pas à tout, ni dans toutes les configurations. D’autre part, elle ne dispense pas le particulier de déclarer les sommes concernées. Elle change le moment du paiement, pas la nature du dispositif.
Cotisation fixe ou commission : le calcul qui décide de la rentabilité
Le choix entre les deux modèles se ramène à une question de volume. Une commission proportionnelle coûte peu quand l’activité est faible et beaucoup quand elle décolle. Une cotisation fixe produit l’effet inverse : elle pèse relativement lourd au démarrage et s’allège à mesure que le chiffre d’affaires augmente.
| Critère | Commission sur le chiffre d’affaires | Cotisation fixe |
|---|---|---|
| Coût en début d’activité | Faible, proportionnel aux encaissements | Identique chaque mois, quel que soit le volume |
| Coût en activité soutenue | Croît avec chaque facture | Stable |
| Prévisibilité | Difficile à anticiper | Facile à budgéter |
| Effet sur la marge | Réduit la marge sur chaque prestation | Ne touche pas la marge unitaire |
Le seuil de bascule se calcule simplement. Si la cotisation mensuelle atteint 39,99 euros, soit environ 480 euros par an, un opérateur prélevant 10 % sur le chiffre d’affaires coûte davantage dès que l’activité SAP dépasse quelques milliers d’euros annuels. Unipros met en avant un écart de l’ordre de 2 591 euros par an pour les volumes d’activité élevés. Ce chiffre dépend évidemment du taux de commission auquel on le compare et du chiffre d’affaires réellement facturé dans le cadre SAP.
La question à se poser n’est donc pas de savoir quel modèle est le moins cher dans l’absolu, mais à partir de quel volume l’activité rend la cotisation fixe plus avantageuse. Un professionnel qui facture quelques centaines d’euros par mois dans le cadre SAP n’a pas le même calcul qu’une entreprise d’aide à domicile qui en facture plusieurs milliers.
Quels métiers et quelles activités entrent dans le périmètre SAP
Le dispositif services à la personne ne couvre pas toutes les prestations réalisées à domicile. Il repose sur une liste réglementaire d’activités, souvent présentée comme une vingtaine de catégories, allant de l’entretien de la maison au petit bricolage, en passant par le jardinage, la garde d’enfants, l’accompagnement des personnes âgées ou l’assistance administrative.
Unipros indique couvrir les activités comprises dans son agrément. Pour un professionnel, la vérification préalable est indispensable : une prestation qui ne figure pas dans le périmètre ne peut pas ouvrir droit au crédit d’impôt, même si elle est facturée par l’intermédiaire de la coopérative.
Certaines zones restent grises et méritent une lecture attentive :
- Les travaux de construction, de rénovation lourde ou de second œuvre ne relèvent pas du dispositif.
- Les actes relevant d’une profession de santé réglementée sortent du champ, y compris lorsqu’ils sont réalisés au domicile.
- Les prestations mixtes, qui mélangent une tâche éligible et une tâche qui ne l’est pas, doivent être séparées sur la facture.
- L’activité hors SAP peut continuer à être facturée par la structure propre du professionnel, sans passer par la coopérative.
Cette séparation est structurante. Elle évite de faire porter au dispositif fiscal des prestations qu’il ne couvre pas, ce qui exposerait l’adhérent et son client en cas de contrôle. Un professionnel qui doit chiffrer une cuisine, avec fourniture et pose, doit isoler clairement ce qui relève de l’aménagement et ce qui relèverait, le cas échéant, d’une prestation d’entretien éligible. La frontière n’est pas toujours intuitive, et le doute doit se lever avant la facturation, pas après.
Jardiniers, paysagistes et professionnels de la ville : un cas d’usage fréquent
Le jardinage et l’entretien des espaces extérieurs figurent parmi les activités les plus souvent rattachées au dispositif. Pour un paysagiste, l’enjeu est double : il conserve son activité de conception et de chantier hors SAP, tout en proposant à ses clients particuliers un volet entretien régulier qui ouvre droit à l’avantage fiscal. Ce découpage permet d’élargir la clientèle sans créer une seconde structure.
Les professionnels de ce secteur trouvent par ailleurs des ressources métier sur des plateformes spécialisées. Placedupro se présente comme un site destiné aux professionnels de la ville, du sport, du paysage et de la piscine, avec un catalogue de produits et des contenus sectoriels.
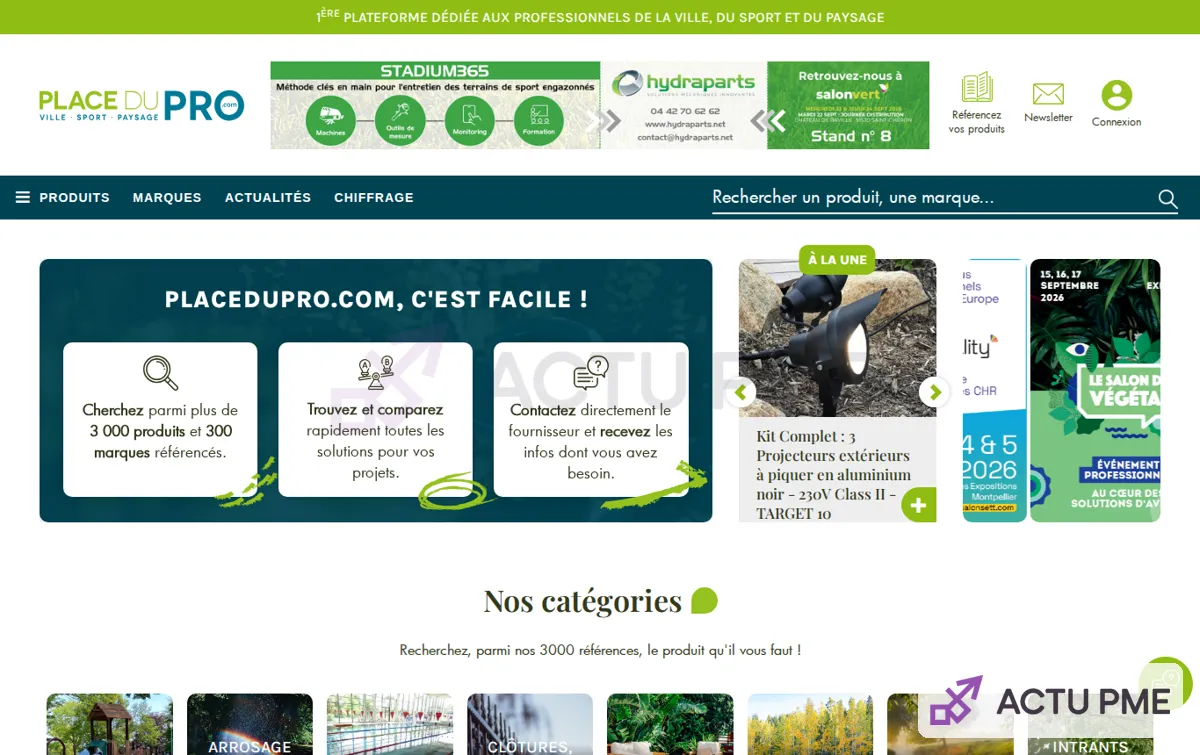
Le site publie également des offres d’emploi pour ces mêmes métiers, ce qui peut intéresser une structure qui recrute pour absorber un surcroît d’activité.
Les fournisseurs peuvent enfin y référencer leurs produits pour toucher directement les paysagistes et les professionnels du paysage.
Pour un adhérent qui embauche, la préparation du recrutement compte autant que la recherche de clients. Savoir préparer une lettre de motivation aide à formuler une offre attractive et à trier les candidatures plus vite, surtout quand l’activité saisonnière impose de recruter dans l’urgence.
La prospection reste le second moteur. Les particuliers qui ont déjà fait appel à un prestataire SAP sont souvent sensibles à une relance au bon moment, par exemple avant la reprise de saison. Relancer ses clients sans les harceler suppose un rythme et un motif clairs, deux éléments qui pèsent davantage que la fréquence des messages.
Certains professionnels visent aussi les donneurs d’ordre publics, collectivités ou bailleurs sociaux. Savoir répondre à un appel d’offres public demande de mesurer le coût réel du dossier avant de s’engager, car la préparation pèse vite sur la trésorerie d’une petite structure.
Points forts et limites du modèle Unipros
| Points forts | Limites et points de vigilance |
|---|---|
| Absence de commission sur le chiffre d’affaires, donc un coût qui ne suit pas la croissance | Cotisation due même les mois sans activité SAP facturée |
| Déclaration SAP portée par la coopérative, sans création d’une seconde structure | Périmètre limité aux activités éligibles au dispositif |
| Facturation, attestations fiscales et avance immédiate gérées dans le même outil | Dépendance à la plateforme et au raccordement Urssaf |
| Statut d’associé coopérateur avec droit de vote | Parts sociales à souscrire, avec un régime de sortie à connaître |
| Période d’essai annoncée de 30 jours et engagement de durée limité | Conditions tarifaires susceptibles d’évoluer, à vérifier avant adhésion |
Le point le plus discuté reste la cotisation fixe. Elle est un avantage net pour une activité SAP installée et un coût relatif élevé pour un professionnel qui ne facture qu’occasionnellement dans ce cadre. De la même manière, l’absence de commission séduit, mais elle ne dispense pas de vérifier ce que couvre exactement la cotisation, notamment l’accompagnement en cas de contrôle administratif.
Unipros face aux autres solutions de portage SAP
Le marché du portage et de la facturation SAP comprend plusieurs familles d’acteurs. Les mandataires et sociétés de portage classiques prélèvent généralement un pourcentage sur le chiffre d’affaires, ce qui simplifie l’entrée mais alourdit le coût à mesure que l’activité progresse. Les plateformes de mise en relation, elles, apportent des clients plus qu’un cadre administratif, et facturent souvent une commission sur chaque mission.
La coopérative se situe sur un troisième registre : elle ne fournit pas de clientèle et ne prend pas de pourcentage, mais elle apporte un cadre déclaratif et une gouvernance partagée. Le choix dépend donc de ce que le professionnel recherche en priorité. Celui qui a besoin de missions avant tout regardera plutôt du côté des plateformes. Celui qui a déjà sa clientèle et veut seulement sécuriser le volet fiscal regardera du côté du portage ou de la coopérative.
Unipros revendique la place de première coopérative SAP sans pourcentage sur le chiffre d’affaires. Cette position n’est pas la seule sur le marché, et d’autres coopératives ou associations agréées proposent des formules comparables. La comparaison utile porte sur trois éléments : le montant et le contenu de la cotisation, l’étendue des activités couvertes, et la qualité de l’outillage numérique, notamment pour l’avance immédiate.
Pour quel profil la coopérative est un bon choix
Le modèle convient d’abord aux professionnels qui ont déjà une clientèle de particuliers et qui facturent régulièrement des prestations éligibles. Plus le volume SAP est élevé, plus la cotisation fixe se dilue et plus l’écart avec une commission devient favorable. Il convient aussi à ceux qui refusent de créer une seconde structure uniquement pour proposer le crédit d’impôt, et qui veulent garder leur activité hors SAP dans leur entreprise existante.
Il convient moins à trois profils. Le travailleur indépendant dont l’activité SAP reste marginale ou très irrégulière, pour qui la cotisation mensuelle peut dépasser l’intérêt du dispositif. Le professionnel dont les prestations sortent majoritairement du périmètre réglementaire, puisque la coopérative ne pourra pas les faire bénéficier du crédit d’impôt. Et celui qui cherche avant tout un apporteur d’affaires : la coopérative ne remplit pas ce rôle.
La décision se prend donc sur des chiffres, pas sur une impression. Estimer le chiffre d’affaires SAP prévisionnel sur douze mois, le comparer au coût annuel de la cotisation, puis vérifier que les prestations réellement proposées figurent bien dans le périmètre : cette triple vérification suffit à trancher dans la plupart des cas.
Unipros prélève-t-il un pourcentage sur le chiffre d’affaires ?
Non, le modèle annoncé repose sur une cotisation mensuelle fixe et non sur une commission proportionnelle. Le coût du cadre reste donc identique quel que soit le montant facturé dans le périmètre SAP, ce qui avantage les activités à volume élevé et pénalise relativement les activités faibles.
Faut-il créer une seconde structure pour proposer le crédit d’impôt ?
Non. La déclaration SAP est portée par la coopérative, ce qui évite d’ouvrir une entité dédiée uniquement à cet usage. Le professionnel conserve sa structure pour son activité hors SAP et facture les prestations éligibles dans le cadre coopératif.
L’avance immédiate profite-t-elle à tous les clients ?
Elle dépend de plusieurs conditions : le client doit être éligible au crédit d’impôt, la prestation doit entrer dans le périmètre du dispositif et le raccordement technique aux services de l’Urssaf doit être opérationnel. Quand ces conditions sont réunies, le particulier ne règle que son reste à charge au moment de la prestation.
Que se passe-t-il si une prestation n’est pas éligible ?
Elle doit être facturée hors du cadre SAP, par la structure propre du professionnel. Mélanger sur une même facture une prestation éligible et une prestation qui ne l’est pas fragilise le dossier en cas de contrôle, pour l’adhérent comme pour son client.
Peut-on quitter la coopérative facilement ?
La cotisation est annoncée sans engagement de durée, ce qui laisse une souplesse de sortie. Le départ implique en revanche de traiter le sort des parts sociales et de reprendre à son compte la facturation SAP, ou de la confier à un autre opérateur. Ces modalités figurent dans les statuts et doivent être lues avant l’adhésion.
Les particuliers doivent-ils avancer la totalité du montant ?
Sans avance immédiate, oui : le client paie l’intégralité de la facture puis récupère 50 % sous forme de crédit d’impôt, dans la limite des plafonds annuels. Avec l’avance immédiate, il ne règle que la moitié environ au moment de la prestation, la part fiscale étant traitée en amont.
L’auteur
Daphné Ferreira
Journaliste numérique
Je teste des logiciels et j’interroge des prestataires pour le compte de petites structures qui n’ont pas de service informatique. J’écris ce que j’aurais aimé lire avant de choisir un outil.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5206 votes
Commentaires
Soyez le premier à réagir.